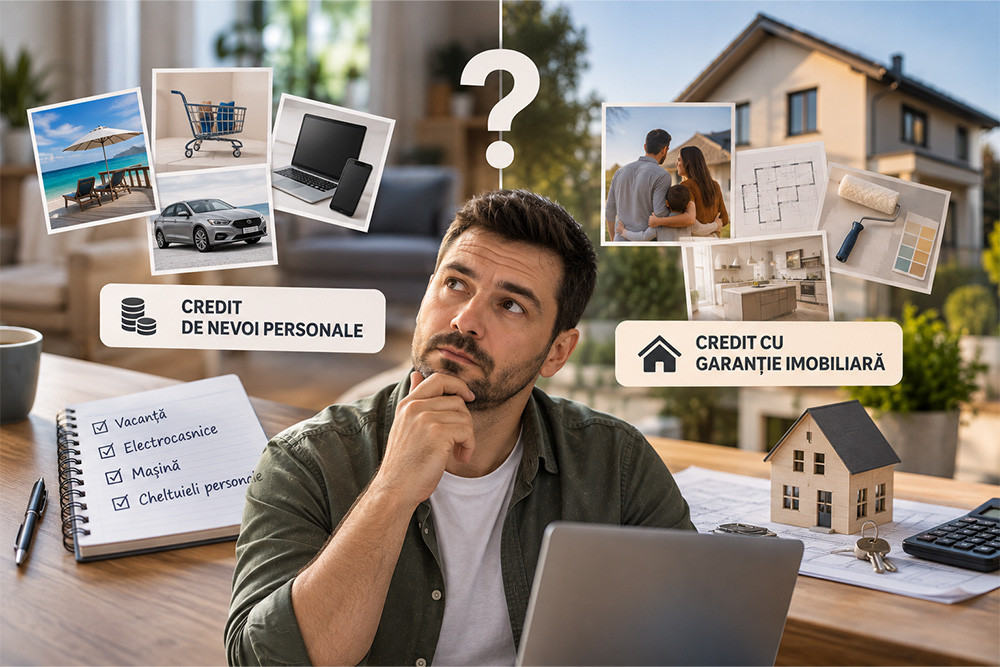
Ai nevoie de bani și începi să compari ofertele disponibile. Prima opțiune la care te gândești este probabil un credit de nevoi personale: este cunoscut, nu presupune ipotecarea unei proprietăți și poate fi potrivit pentru numeroase cheltuieli.
Dar lucrurile se schimbă atunci când necesarul tău financiar crește.
Una este să ai nevoie de 15.000 de lei pentru o cheltuială punctuală și alta este să cauți 150.000 sau 300.000 de lei pentru un proiect important. În cel de-al doilea caz, un credit cu garanție imobiliară poate intra în discuție ca alternativă, dacă deții o proprietate eligibilă și poți susține rambursarea.
La CreditCuCasa.ro, întâlnim frecvent oameni care pornesc de la întrebarea „Ce credit pot lua?”, când întrebarea mai utilă este: „Ce tip de finanțare se potrivește cu suma, perioada și obiectivul meu?”
Începe cu suma de care ai nevoie, nu cu produsul de credit
Imaginează-ți două situații.
Andrei trebuie să înlocuiască centrala, să cumpere câteva electrocasnice și să facă mici reparații în apartament. Bugetul estimat este de 20.000 de lei.
Ioana, în schimb, vrea să finalizeze casa pe care a început să o construiască în urmă cu doi ani. Pentru instalații, finisaje, mobilier și amenajarea curții estimează că mai are nevoie de 180.000 de lei.
Amândoi au „nevoi personale”, în sensul obișnuit al expresiei. Dar asta nu înseamnă că același produs financiar este potrivit pentru amândoi.
Pentru Andrei, un credit de nevoi personale poate fi suficient. Pentru Ioana, merită analizată o structură de finanțare adaptată unei sume mai mari.
Dimensiunea nevoii financiare schimbă comparația.
Când creditul de nevoi personale are sens
Creditul de nevoi personale are un avantaj evident: în mod obișnuit, nu presupune constituirea unei ipoteci asupra unui imobil.
Pentru o cheltuială relativ redusă, poate fi inutil să aduci o proprietate în garanție.
Dacă ai nevoie de bani pentru electrocasnice, o vacanță, reparația mașinii, o intervenție în locuință sau o altă cheltuială punctuală, merită să verifici mai întâi dacă un credit fără garanție îți acoperă integral necesarul în condiții pe care le poți susține.
Aici apare însă cuvântul important: integral.
Dacă ai nevoie de 150.000 de lei, iar soluția pe care o găsești îți oferă doar o fracțiune din această sumă, problema inițială rămâne.
Nu este întotdeauna eficient să completezi diferența cu un al doilea credit, apoi cu un card de credit și eventual cu un descoperit de cont.
Garanția imobiliară poate deschide accesul către o finanțare mai mare
Atunci când suma de care ai nevoie depășește nivelul unei cheltuieli obișnuite, un credit cu garanție imobiliară poate deveni o variantă potrivită de analizat.
În acest caz, un imobil eligibil – de exemplu un apartament, o casă, o vilă, o clădire sau anumite categorii de terenuri – este adus în garanție prin constituirea unei ipoteci.
Pentru solicitant, avantajul este posibilitatea de a analiza o finanțare adaptată unor proiecte care necesită un buget mai consistent. În loc să îți împarți necesarul între mai multe surse de finanțare, poți porni de la suma de care ai nevoie pentru întregul proiect.
La CreditCuCasa.ro, putem analiza inclusiv situația în care imobilul oferit drept garanție aparține unei alte persoane fizice, cu acordul proprietarului și cu îndeplinirea condițiilor necesare.
Astfel, dacă ai un proiect important și un necesar financiar pe măsură, proprietatea poate deveni un element care susține accesul la finanțarea dorită.
Alege în funcție de ceea ce vrei să finanțezi
Diferența dintre un credit de nevoi personale și unul cu garanție imobiliară devine mai ușor de înțeles atunci când pornești de la obiectiv.
Pentru o cheltuială punctuală și o sumă redusă, un credit de nevoi personale poate acoperi necesarul. Dacă însă discutăm despre renovarea completă a unei locuințe, finalizarea unei construcții, o investiție importantă, sprijinirea unui membru al familiei sau un alt proiect care presupune un buget consistent, creditul cu garanție imobiliară îți oferă posibilitatea de a analiza o sumă mai mare într-o singură finanțare.
În plus, destinația banilor nu este condiționată. Nu trebuie să folosești finanțarea exclusiv pentru proprietatea adusă în garanție, ci poți utiliza suma în funcție de nevoile și planurile tale.
De aceea, înainte să alegi tipul de credit, întrebarea utilă este:
„De ce sumă am nevoie pentru a-mi duce planul până la capăt?”
Dacă răspunsul presupune o finanțare importantă, existența unei proprietăți poate extinde opțiunile pe care le poți lua în calcul.
Care dintre variante rezolvă efectiv nevoia pentru care mă împrumut?
Un credit mai ușor de accesat nu este neapărat alegerea potrivită dacă suma este insuficientă. În același timp, nu are sens să ipotechezi un apartament pentru o nevoie financiară mică dacă ai la dispoziție o alternativă fără garanție pe care o poți rambursa confortabil.
„Am o casă de 100.000 de euro. Atunci pot lua cât vreau?”
Nu.
Valoarea proprietății este importantă, dar nu reprezintă singurul criteriu al analizei.
La CreditCuCasa.ro, luăm în calcul situația solicitantului, veniturile care pot fi demonstrate, capacitatea de rambursare, caracteristicile și situația juridică a imobilului, precum și celelalte criterii de eligibilitate.
Pot fi analizate diferite venituri obținute legal, nu doar salariile. În funcție de situație, pot intra în analiză pensii, chirii, venituri din profesii liberale, dividende, drepturi de proprietate intelectuală și alte surse care pot fi documentate.
Ce poți solicita prin CreditCuCasa.ro?
Prin CreditCuCasa.ro, poți accesa un credit cu garanție imobiliară de până la 700.000 de lei sau echivalentul în euro, cu o perioadă de creditare de până la 60 de luni, în funcție de eligibilitate și rezultatul analizei solicitării.
Dobânda este fixă pe întreaga perioadă de creditare.
Pentru analiza, aprobarea și acordarea finanțării nu percepem comisioane. De asemenea, poți rambursa anticipat creditul, parțial sau integral, fără comision.
Ca garanție pot fi analizate, în funcție de eligibilitate, apartamente, case, vile, clădiri și anumite categorii de terenuri.
Imobilul poate aparține solicitantului sau unei alte persoane fizice care este de acord cu aducerea proprietății în garanție și constituirea ipotecii.
Nu există un câștigător universal
Creditul de nevoi personale și creditul cu garanție imobiliară răspund unor situații diferite.
Pentru o nevoie financiară redusă sau medie, un credit fără garanție poate evita expunerea inutilă a unei proprietăți. Pentru o sumă importantă, existența unui imobil poate permite analizarea unei finanțări garantate care să acopere necesarul într-o singură structură.
La CreditCuCasa.ro, nu pornim de la ideea că ipotecarea unei proprietăți este potrivită pentru oricine. Pornim de la suma necesară, veniturile disponibile, proprietatea care poate fi adusă în garanție și capacitatea reală de rambursare.
Alegerea corectă nu este creditul care îți oferă cei mai mulți bani. Este finanțarea care îți rezolvă obiectivul fără să îți asumi o obligație mai mare decât poți susține.